Prüfprotokoll Excel Vorlage kostenlos (2026)
5
Download gratuito

Posteingangsbuch für Briefe, Einschreiben und Behördenpost mit Fristen, Prioritäten, Bearbeitungsstatus und Übersicht.
Diese Posteingangsbuch-Excel-Vorlage dokumentiert eingehende Briefe, Einschreiben und Behördenpost mit Absender, Aktenzeichen, Frist, zuständiger Person und Bearbeitungsstatus. Sie dient dazu, jeden Vorgang nachvollziehbar zu verteilen, Fristen zu kontrollieren und erledigte Post sauber zu archivieren.
Das Tabellenblatt Posteingangsbuch enthält 17 Spalten von der laufenden Nummer bis zu Bemerkungen. Du erfasst unter anderem Eingangsdatum, Sendungsart, Firma oder Behörde, Betreff, Abteilung, Priorität, Fristdatum, Weiterleitung und Erledigung. Die Vorlage ist so aufgebaut, dass du offene Vorgänge im Tagesgeschäft direkt filtern kannst.
Die Datei eignet sich für kleine und mittlere Betriebe, Bürogemeinschaften, Verwaltungen und Selbstständige mit papiergebundener oder digital eingehender Post. Sie ersetzt kein Dokumentenmanagementsystem und keine rechtssichere elektronische Archivierung nach GoBD; sie schafft aber eine belastbare Übersicht über den Weg eines Dokuments im Betrieb.
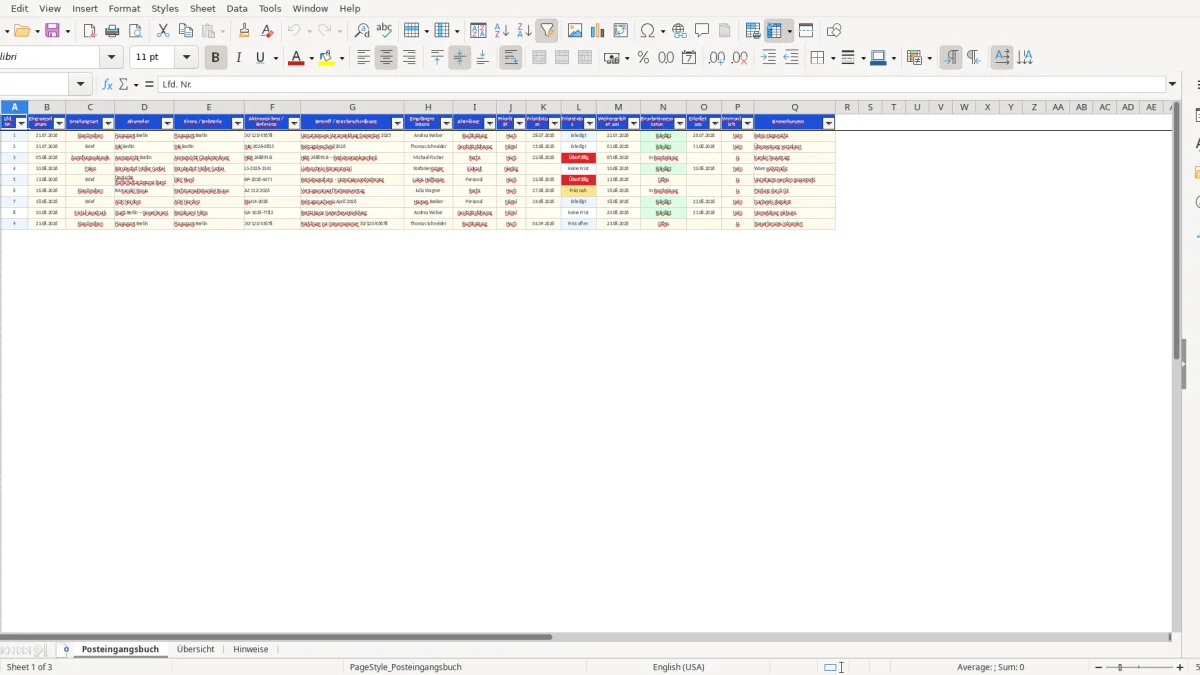
In einem Betrieb mit 15 Beschäftigten übernimmt etwa die Assistenz morgens die Eingangspost. Sie öffnet zuerst das Tabellenblatt Posteingangsbuch, denn dort beginnt jeder Vorgang mit einer eindeutigen laufenden Nummer. Abbildung 1 zeigt die dunkelblaue Kopfzeile und die Erfassung von A bis Q; die Eingabezellen darunter bieten genug Platz für Absender, Referenz und eine verständliche Kurzbeschreibung.
Ein Einschreiben vom Finanzamt wird nicht erst nach dem Verteilen eingetragen, sondern unmittelbar nach dem Öffnen. Die Assistenz erfasst Eingangsdatum, Sendungsart, Absender, Firma oder Behörde und das Aktenzeichen. Für einen Bescheid mit Frist zum 05.09.2026 trägt sie außerdem Hoch als Priorität, den Empfänger in der Buchhaltung und das Fristdatum ein.
Entscheidend ist die Trennung zwischen Absender und Firma oder Behörde: Bei einer Rechtsanwaltskanzlei steht beim Absender die konkrete Person, bei Firma oder Behörde der Kanzleiname. Das spart Rückfragen, wenn drei Wochen später nur noch ein Name auf dem Umschlag bekannt ist. Für interne Post ohne externe Referenz bleibt das Feld Aktenzeichen leer; ein erfundenes Zeichen erschwert die Suche.
Nach dem Scan oder der Übergabe trägt die Assistenz das Datum in Weitergeleitet am ein und setzt Bearbeitungsstatus auf in Bearbeitung. Bei 12 Schreiben pro Arbeitstag entstehen in einem Monat schnell 240 Datensätze. Ohne dieses Feld kann niemand unterscheiden, ob ein Vorgang noch am Empfang liegt oder bereits bei der zuständigen Fachkraft ist.
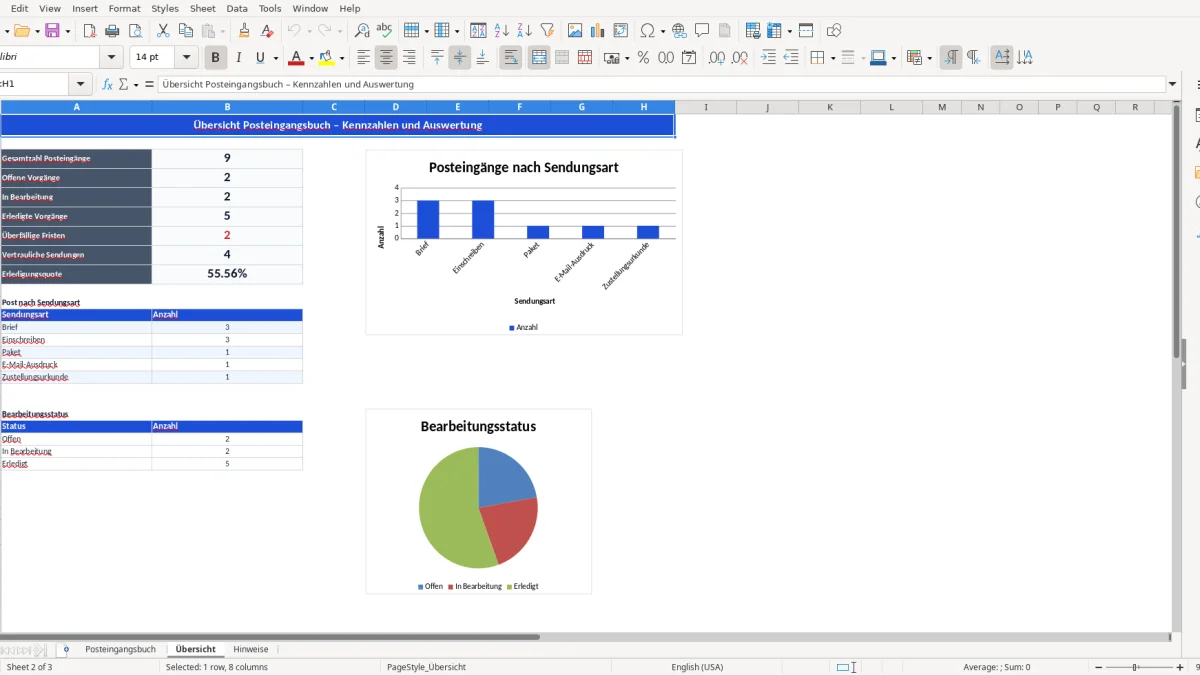
Am Nachmittag filtert die Buchhaltung die Spalte Abteilung auf Buchhaltung und den Bearbeitungsstatus auf offen oder in Bearbeitung. Danach sortiert sie Fristdatum aufsteigend. Abbildung 2 zeigt die Übersicht als separates Tabellenblatt; nutze sie für die verdichtete Kontrolle, während die Einträge weiterhin im Posteingangsbuch gepflegt werden.
Nach der Antwort oder Zahlung ergänzt der zuständige Mitarbeiter Erledigt am und setzt den Status auf erledigt. In Bemerkungen genügt etwa Antwort per ELSTER übermittelt am 02.09.2026. So bleibt der Eintrag knapp, aber der Bearbeitungsweg ist auch nach Monaten nachvollziehbar.
Der teuerste Fehler ist nicht ein fehlender Poststempel, sondern ein Schreiben ohne eindeutigen Verantwortlichen. In Schulungen sehe ich regelmäßig Vorgänge mit einem Fristdatum, aber ohne Empfänger intern. Dann haben drei Personen angenommen, jemand anders kümmere sich darum – und eine 14-tägige Antwortfrist ist am 15. Tag abgelaufen.
Ein Bescheid geht am 25.08.2026 ein und nennt eine Zahlungsfrist zum 08.09.2026. Wer beide Daten verwechselt, verliert 14 Tage Bearbeitungszeit oder erinnert viel zu früh. Trage daher den tatsächlichen Eingang in Eingangsdatum und die im Schreiben genannte Frist ausschließlich in Fristdatum ein; die beiden Spalten haben unterschiedliche Aufgaben.
Bei Einschreiben und Zustellungsurkunden darfst du den Umschlag nicht wegwerfen, bevor Zugang und Frist geprüft sind. Die Sendungsart ist kein dekoratives Feld: Sie erklärt später, warum ein Vorgang besonders dringlich war. Für eine normale Lieferantenrechnung ohne Mahndruck ist Mittel meist ausreichend, für gerichtliche oder behördliche Fristsachen ist Hoch die klare Wahl.
Die Bemerkung Post vom Amt hilft nach zwei Monaten nicht weiter. Ein Betreff wie Gewerbesteuerbescheid 2026, Vorauszahlung 3. Quartal enthält Dokumentart, Zeitraum und Thema. Muss ein Mitarbeiter 20 unpräzise Einträge jeweils nur 3 Minuten prüfen, gehen bereits 60 Minuten Arbeitszeit verloren.
Auch die Kombination Absender und Firma oder Behörde wird häufig falsch genutzt. Bei einem Brief von Frau Meier bei der IHK Berlin gehört Frau Meier in Absender und IHK Berlin in Firma oder Behörde. Dadurch findest du entweder über die Ansprechpartnerin oder über die Institution, ohne denselben Text in mehrere Spalten kopieren zu müssen.
Ein Status erledigt ohne Eintrag in Erledigt am verhindert jede nachträgliche Prüfung. Ergänze immer ein konkretes Datum und eine Bemerkung wie Zahlung angewiesen oder Stellungnahme versendet. Das gilt besonders bei wiederkehrenden Bescheiden: Bei 8 vergleichbaren Schreiben pro Jahr erkennst du nur mit Erledigungsdatum, ob die Bearbeitung regelmäßig stockt.
Ein Posteingangsbuch ist kein gesetzlich vorgeschriebenes Handelsbuch, kann aber die Ordnung von Geschäftsvorfällen wesentlich unterstützen. Kaufleute müssen nach HGB § 238 Bücher so führen, dass sich die Geschäftsvorfälle nachvollziehen lassen. Für steuerlich relevante Unterlagen gilt außerdem AO § 147: Viele Buchungsbelege und Rechnungen sind 10 Jahre aufzubewahren.
Die Excel-Zeile dokumentiert Zugang, Zuständigkeit und Bearbeitung; sie ersetzt weder die Rechnung noch den Bescheid. Triff deshalb eine klare Entscheidung: Die Liste ist ein Register, das PDF oder Papier ist der Beleg. Bei einer Rechnung über 1.190,00 € brutto muss der eigentliche Beleg weiterhin vollständig verfügbar bleiben, auch wenn der Eingang im Register erfasst wurde.
Für eine Rechnung mit 19 % USt ist der korrekte Beleg besonders wichtig, weil der Vorsteuerabzug nach § 15 UStG an die gesetzlichen Voraussetzungen geknüpft ist. Vermerke im Betreff etwa Lieferantenrechnung, nicht nur Rechnung. So kann die Buchhaltung die Postliste filtern, ohne vertrauliche Rechnungsdetails in der Kurzbeschreibung abzulegen.
Arbeitsunfähigkeitsbescheinigungen, Bewerbungen, Abmahnungen oder Schreiben mit Gesundheitsdaten gehören in die Spalte Vertraulich mit einer eindeutigen Kennzeichnung. Personenbezogene Daten dürfen nach Art. 5 DSGVO nur zweckgebunden und auf das notwendige Maß beschränkt verarbeitet werden. Speichere die Datei daher nicht in einem allgemein zugänglichen Teamordner, wenn sie Personal- oder Rechtsvorgänge enthält.
Praktisch bewährt sich ein Ordner mit Zugriff nur für Empfang, Geschäftsführung und die zuständigen Fachabteilungen. Bei 20 Mitarbeitenden müssen nicht 20 Personen alle Betreffe sehen; drei berechtigte Bearbeiter reichen häufig aus. Das schützt Informationen besser als verschlüsselte Kürzel, die im Alltag niemand mehr versteht.
Ändert sich ein Fristdatum, überschreibe es nicht kommentarlos. Ergänze in Bemerkungen beispielsweise Frist nach Telefonat bis 12.09.2026 verlängert. Die GoBD verlangen bei steuerlich relevanten elektronischen Aufzeichnungen Nachvollziehbarkeit und Unveränderbarkeit; für eine belastbare Archivierung bewahrst du daher zusätzlich die Originalkommunikation und Änderungsnachweise auf.
Ab etwa 300 Postvorgängen pro Monat reicht eine gemeinsame Liste weiterhin aus, wenn die Eingaben einheitlich bleiben. Ergänze dann nicht pro Abteilung eine eigene Datei: Mehrere Dateien erzeugen doppelte laufende Nummern und erschweren die Fristenkontrolle. Besser ist ein zentraler Datenbestand mit der vorhandenen Spalte Abteilung als Filtermerkmal.
Lege ein neues Blatt Monatsauswertung an und arbeite dort mit festen Kriterien. Mit ZÄHLENWENN kannst du beispielsweise alle erledigten Vorgänge zählen, mit SUMMEWENN Auswertungen nach Abteilung vorbereiten, sofern du dafür eine Hilfsspalte mit dem Wert 1 verwendest. Bei 240 Eingängen im August 2026 erkennst du so sofort, ob die Buchhaltung 70 statt der üblichen 35 Vorgänge erhalten hat.
Für wiederkehrende Abteilungen und Bearbeitungsstatus solltest du eine einheitliche Schreibweise festlegen. Buchhaltung, Buchh. und Fibu wären drei verschiedene Filterwerte. Eine Auswahlliste auf Basis eines separaten Stammdatenblatts verhindert diese Fehler wirksamer als nachträgliches Bereinigen mit Suchen und Ersetzen.
Bei häufig wiederkehrenden Absendern kannst du mit SVERWEIS oder INDEX und VERGLEICH Informationen aus einer Ansprechpartnerliste übernehmen. Ich bevorzuge INDEX und VERGLEICH bei größeren Listen, weil sich die Rückgabespalte frei wählen lässt. Bei 2.000 Zeilen bleibt die Datei damit übersichtlich, ohne dass jeder Bearbeiter Firmennamen erneut eingibt.
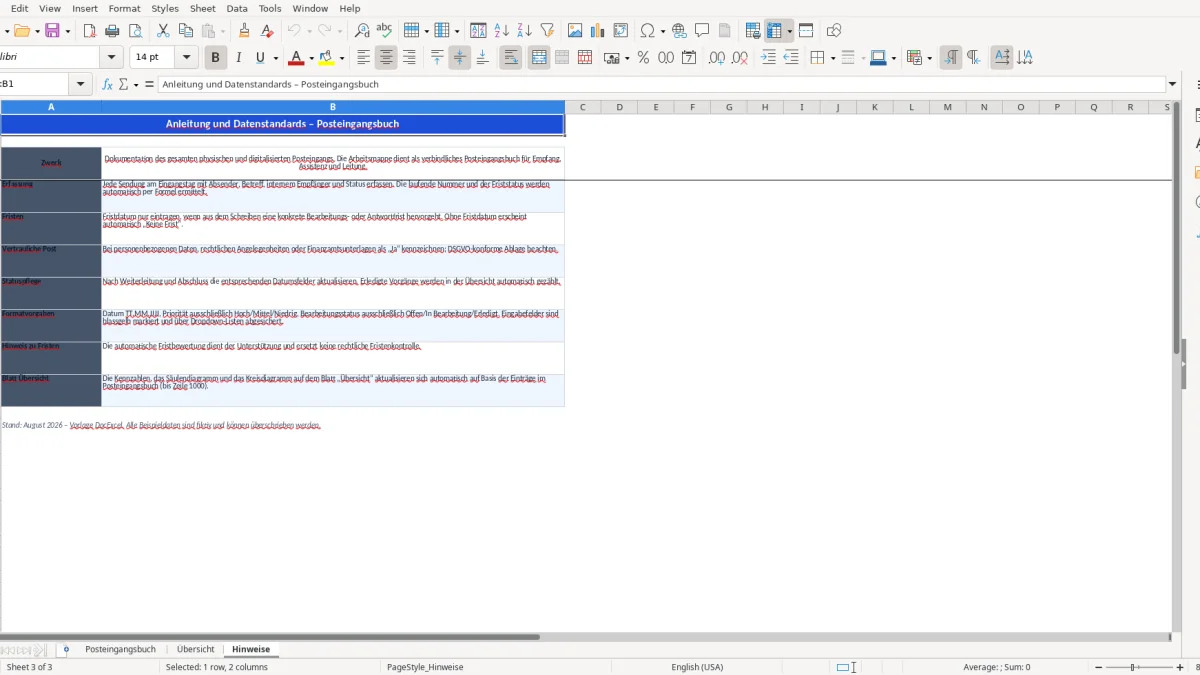
Zum Monatsende filterst du auf offene Vorgänge und exportierst nur diese Ansicht als PDF für die Leitung. Die Originaldatei bleibt die Arbeitsversion. Abbildung 3 zeigt das Blatt Hinweise; dort solltest du interne Regeln ergänzen, etwa dass hoch priorisierte Schreiben innerhalb eines Arbeitstags weitergeleitet werden müssen.
Erfasse vor allem geschäftlich relevante Briefe, Einschreiben, Behördenpost, Bescheide, Verträge, Kündigungen und fristgebundene Schreiben. Werbung ohne Handlungsbedarf muss nicht aufgenommen werden. Bei digital eingehenden PDF-Schreiben kannst du dieselben Felder verwenden und in Bemerkungen den Ablageort notieren.
Beginne im Kalenderjahr 2026 mit 1 und erhöhe jede neue Zeile fortlaufend. Eine Nummer wie 2026-001, 2026-002 und 2026-003 ist bei mehreren Jahren besonders praktisch. Wichtig ist, dass eine Nummer nur einmal vorkommt und nicht nach dem Löschen erledigter Einträge neu vergeben wird.
Setze Vertraulich auf Ja und halte den Betreff möglichst sachlich, etwa Personalangelegenheit oder Vertragsunterlagen. Gesundheitsdaten, Gehaltsdaten oder detaillierte Vorwürfe gehören nicht in die sichtbare Kurzbeschreibung. Der Zugriff auf die Datei muss nach Art. 5 DSGVO auf berechtigte Personen begrenzt sein.
Nein. Das Posteingangsbuch ist ein Arbeitsregister für Zugang, Verteilung, Frist und Erledigung. Originale, Scans und steuerlich relevante Belege musst du getrennt und nachvollziehbar archivieren; für Unterlagen nach § 147 AO gelten je nach Dokument Aufbewahrungsfristen von 6 oder 10 Jahren.
Filtere im Blatt Posteingangsbuch nach Bearbeitungsstatus offen oder in Bearbeitung und sortiere danach Fristdatum aufsteigend. Prüfe diese Ansicht mindestens täglich. Für Vorgänge mit Frist innerhalb der nächsten 7 Tage sollte die Priorität Hoch gesetzt und der interne Empfänger eindeutig eingetragen sein.
Ja. Trage bei Sendungsart beispielsweise E-Mail, PDF oder Portalnachricht ein und nutze Aktenzeichen beziehungsweise Referenz für die Zuordnung. Entscheidend ist das tatsächliche Eingangsdatum. Speichere den Originalanhang zusätzlich in einer nachvollziehbaren Ordnerstruktur und nicht nur als Hinweis in Excel.